

Le Conseil des ministres allemand a adopté le 6 juillet 2026 le budget fédéral 2027 et le plan financier 2026-2030, présentés ci-dessous. Ce budget divise nettement : le gouvernement le présente comme un choix stratégique assumé (réarmement face à la Russie, investissements d’avenir), tandis que l’opposition de gauche dénonce des coupes sociales et climatiques injustes, l’extrême droite dénonce la pression fiscale, et le patronat s’inquiète de la dérive de l’endettement.
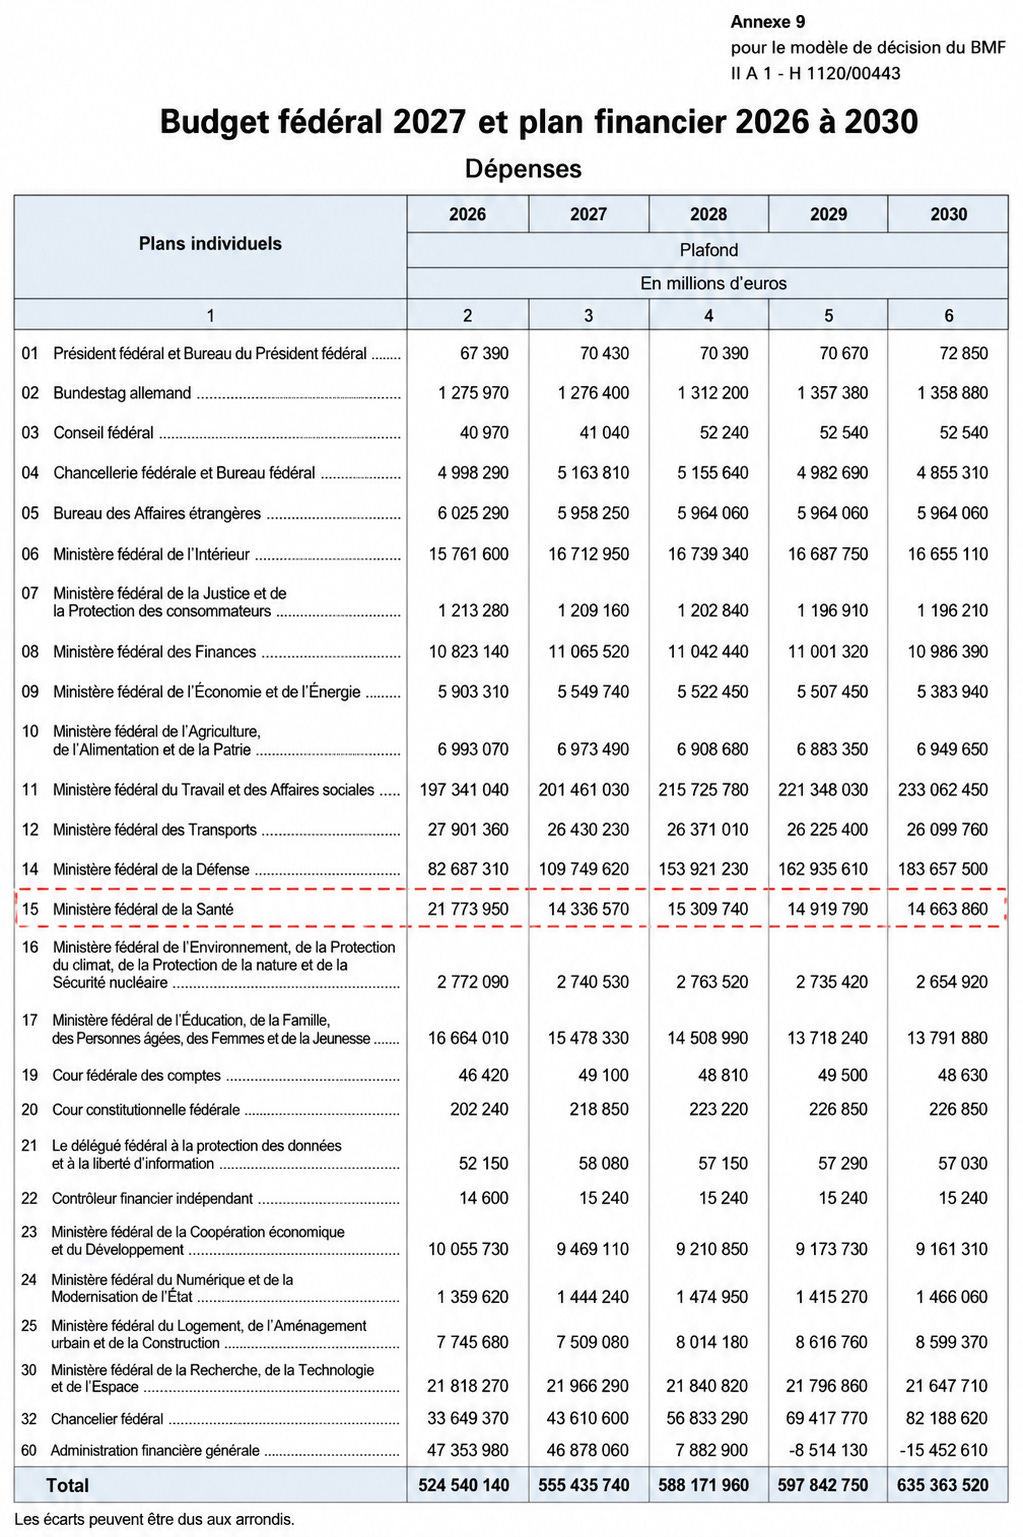
Le gouvernement défend un budget de « sécurité et de croissance »
Le ministre des Finances Lars Klingbeil (SPD) présente ce budget comme nécessaire pour rendre l’Allemagne plus forte et plus résiliente face aux crises, avec des investissements records notamment portés par la High-Tech-Agenda et la modernisation des infrastructures. Il justifie la forte hausse des dépenses militaires par la nécessité de rattraper trois décennies de sous-investissement dans la défense face à la menace russe.
La critique porte surtout sur l’endettement et les coupes climatiques
C’est le point qui cristallise le plus de critiques : la nouvelle dette nette prévue atteint 118,7 milliards d’euros pour 2027, contre 98 milliards en 2026, portant l’endettement total (y compris les fonds spéciaux) à plus de 200 milliards d’euros, et jusqu’à 219,5 milliards d’ici 2030. Parallèlement, des organisations environnementales accusent la coalition CDU/CSU-SPD de “piller” le fonds pour le climat et la transformation afin de financer d’autres postes.
Réactions politiques contrastées
Les Verts (Grüne) ont vivement critiqué le projet dès qu’il a été connu, dénonçant notamment lors des débats sur les grandes lignes budgétaires que les économies pèsent sur les plus vulnérables, par exemple dans l’aide au développement et l’aide humanitaire.
Die Linke critique le fait que le gouvernement intègre dans ses calculs des décisions qui n’ont pas encore été prises, et prévoit des taxes qui pèsent surtout sur les revenus modestes (sucre, tabac, alcool).
L’AfD est très offensive : son porte-parole budgétaire qualifie le projet de « gifle pour tous les Allemands qui travaillent dur », accusant le gouvernement de multiplier les hausses d’impôts (taxe sur les cryptomonnaies, sur le plastique, sur le tabac et l’alcool) tout en réduisant les subventions publiques à l’assurance retraite et maladie.
Au sein même de la coalition, le SPD insiste sur le fait que « tous les secteurs doivent contribuer » aux économies prévues, tout en relevant l’impôt sur les hauts revenus pour financer les mesures.
Les patrons s’inquiètent
Le patronat est particulièrement sévère. Tanja Gönner, la directrice générale de la fédération de l’industrie allemande (BDI) juge que « malgré un endettement massif et des recettes fiscales élevées, le gouvernement ne parvient pas à présenter une planification budgétaire solide ». Marie-Christine Ostermann, présidente de l’association des entreprises familiales va plus loin, estimant qu’au lieu de faire enfin des économies, le gouvernement pioche dans les réserves, augmente les impôts et déplace des fonds via des astuces budgétaires.
Voici comment la trajectoire budgétaire allemande se situe par rapport à celle de l’UE et de ses principaux partenaires.
Déficit et dette : l’Allemagne reste dans les clous, contrairement à la plupart de ses voisins
Malgré la forte hausse de son déficit prévue pour 2027 (autour de 118,7 milliards d’euros de nouvelle dette nette, plus les fonds spéciaux), l’Allemagne reste relativement disciplinée comparée à ses partenaires :
Allemagne : déficit 2027 estimé entre 3 et 4 % du PIB ; dette publique comprise entre 62 et 64 % du PIB.
France : déficit 2027 estimé entre 5,7 et 6 % du PIB ; dette publique comprise entre 115 et 121 % du PIB.
Italie : déficit 2027 estimé à environ 2,9 % du PIB ; dette publique la plus élevée de la zone euro, dépassant bientôt celle de la Grèce.
Le déficit allemand devrait passer à 3,7% en 2026 puis 4,1% en 2027, contre 5,1% et 5,7% pour la France sur la même période. La France affiche la dette publique la plus lourde après l’Italie et la Grèce, avec 115% du PIB contre seulement 62% pour l’Allemagne. Le seuil européen de référence (Pacte de stabilité et de croissance) reste fixé à 3 % du PIB, un plafond que onze pays de l’UE dépassaient déjà en 2024, la France en tête.
Autrement dit, même si le budget allemand fait polémique en interne pour son endettement « record », l’Allemagne demeure l’un des élèves les plus vertueux de la zone euro sur le plan comptable — ce qui nourrit d’ailleurs, côté allemand, l’argument gouvernemental selon lequel le pays dispose encore de marges de manœuvre pour investir dans la défense et les infrastructures.
Dépenses de guerre : l’Allemagne rejoint le peloton de tête européen
C’est sur ce terrain que le contraste est le plus net. Depuis le sommet de l’OTAN de La Haye (juin 2025), les Alliés se sont engagés à porter leurs dépenses de guerre à 5% du PIB d’ici 2035, scindées entre 3,5% pour la « défense » proprement dite et 1,5% pour la résilience et les infrastructures connexes.
Comparaison des trajectoires nationales :
Allemagne : objectif de 3,5% du PIB dès 2029 — l’un des calendriers les plus ambitieux d’Europe de l’Ouest, en ligne avec le budget 2027 qui prévoit une hausse continue jusqu’à 3,7 % de « quota OTAN » en 2030.
Pologne, pays baltes : déjà largement au-dessus, entre 3,4% (Estonie) et 4,3% du PIB (Pologne), portés par la proximité avec la Russie.
France : nettement en retrait, à environ 2,3% du PIB en 2027 et 2,5% à l’horizon 2030 selon la loi de programmation militaire.
Espagne, Portugal, Belgique : autour de 2% du PIB seulement, les moins allants du groupe.
L’Allemagne est donc en train de devenir, avec la Pologne, le fer de lance budgétaire européen en matière de « défense » — un basculement historique pour un pays longtemps critiqué par ses « amis » pour son sous-investissement militaire.
Le contexte européen général
Le déficit moyen de la zone euro était de 3,2% du PIB récemment, un niveau proche de la trajectoire allemande à moyen terme. L’Italie, elle, cherche à sortir de la procédure européenne de déficit excessif avec un déficit ramené autour de 2,9% en 2027, tandis que la France s’enfonce dans une crise budgétaire et politique qui inquiète les marchés (écart de taux croissant avec l’Allemagne, le fameux spread OAT-Bund [voir note]).
Le budget allemand 2027, bien que critiqué en interne pour sa dette « record », reste comptablement bien plus soutenable que ceux de la France ou de l’Italie. Son originalité tient surtout à l’ampleur et à la vitesse de son réarmement, qui la place désormais parmi les pays européens les plus engagés sur les objectifs OTAN — loin devant la France, l’Espagne ou l’Italie, mais derrière les pays de première ligne face à la Russie (Pologne, Baltes).
Note
Le spread OAT-Bund est l’écart de taux d’intérêt entre les obligations d’État françaises (OAT, pour Obligations Assimilables du Trésor) et les obligations d’État allemandes (Bund, pour Bundesanleihe), pour une même maturité, généralement à 10 ans. C’est un thermomètre de la confiance des marchés financiers envers la solidité budgétaire de la France, par comparaison avec l’Allemagne qui sert de référence pour toute la zone euro.
Comment ça marche
Quand la France emprunte sur les marchés en émettant des OAT à 10 ans, elle doit proposer un taux d’intérêt. L’Allemagne, elle, emprunte via ses Bunds à 10 ans. Le Bund allemand sert de référence, de « valeur sûre » (benchmark) pour toute la zone euro, car l’Allemagne est perçue comme l’émetteur le plus solide et le moins risqué. Le spread, c’est simplement la différence entre les deux taux, exprimée en points de base (1 point de base = 0,01 %).
Ce que ça mesure
Plus le spread est élevé, plus les investisseurs exigent une prime de risque pour prêter à la France plutôt qu’à l’Allemagne — autrement dit, plus ils estiment que la dette française est risquée (risque de défaut, instabilité politique, dérapage budgétaire, incertitude sur la capacité à réformer, etc.) comparée à la dette allemande.
Pourquoi c’est suivi de près en ce moment
Dans le contexte du budget 2027, ce spread est devenu un indicateur clé de la défiance des marchés envers la France : plusieurs analyses évoquaient un écart d’environ 80 points de base entre la France et l’Allemagne sur les taux à 10 ans, contre 50 points de base pour l’Espagne et 70 pour la Grèce — un signe que la France est désormais perçue comme plus risquée que des pays historiquement considérés comme plus fragiles, en raison de sa dette élevée (115 % du PIB), de son déficit important et de son instabilité politique.